
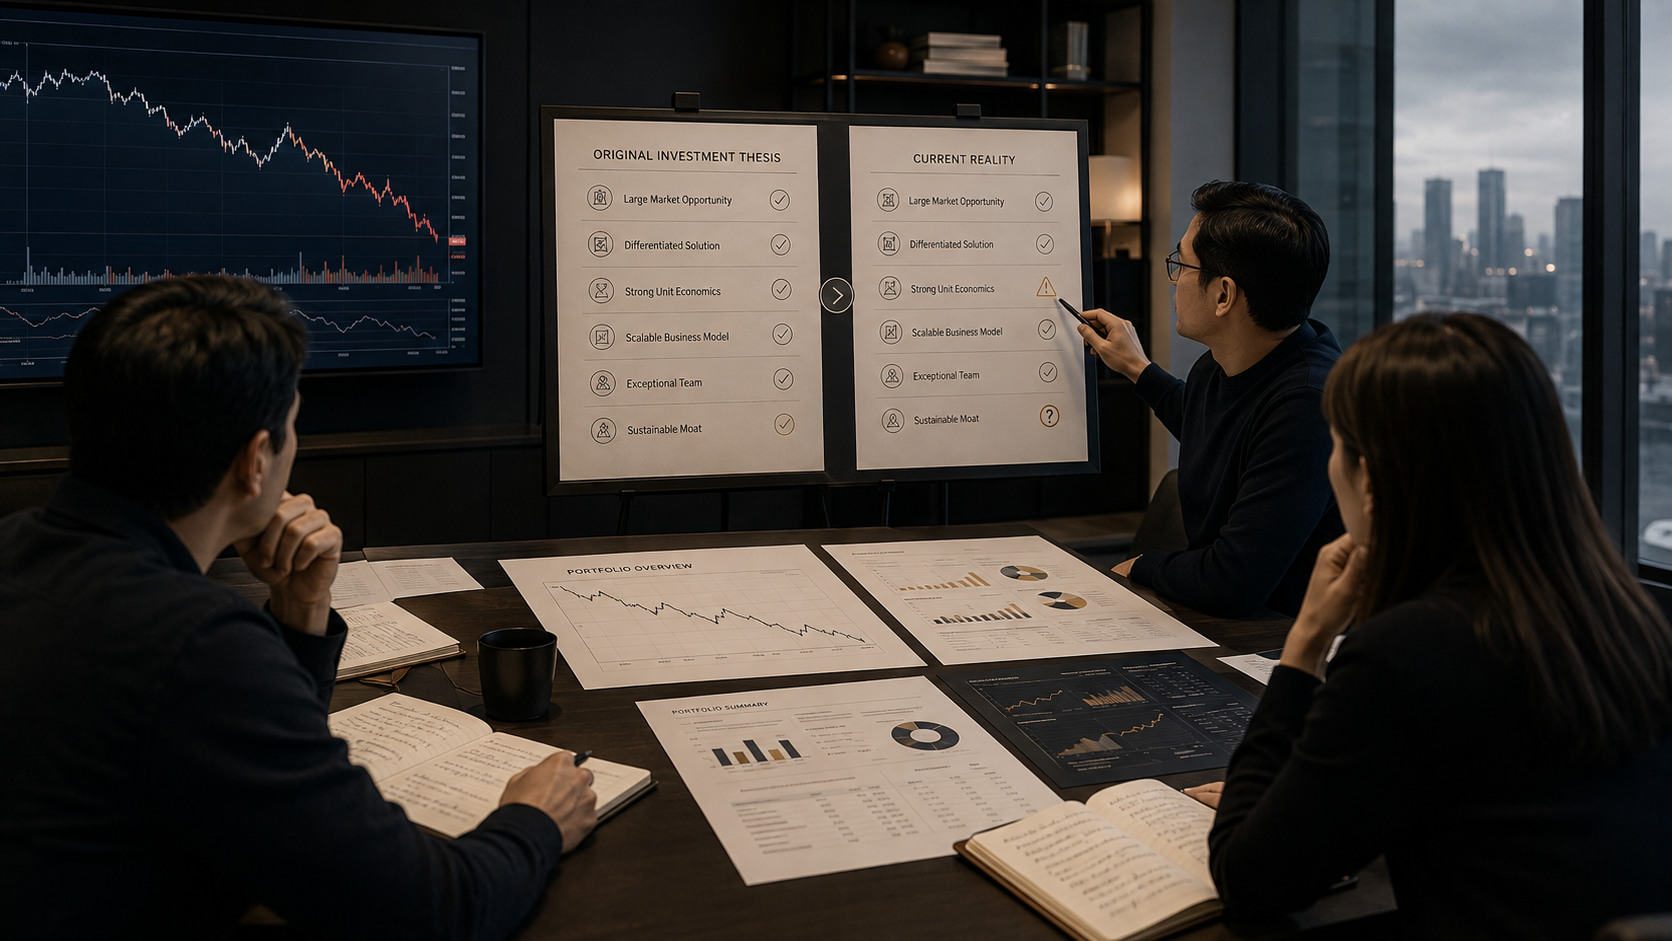
2026 年 7 月,市場迎來一波較大的回檔,基金整體投資組合的估值也隨之波動。與此同時,距離基金正式開始運作剛好滿兩年,我們開始逐一回顧各項投資的進展。
市場下跌容易讓人關注股價,營運不如預期則會讓人盯著財測。部分被投資公司上半年表現不佳,原訂的年度獲利目標已難以達成。特定產業成長轉弱、客戶認證時程遠長於預期、專案進度落後,這些都可能是事實。
但在安排投後會議之前,我們往往會先回頭問自己:
當初投資這家公司的理由,今天還成立嗎?
這個問題比「今年是否達標」更重要。
投資理由不該只是一句看好產業發展,也不是一份財務預測。它應該清楚說明:市場正在發生什麼結構性變化、公司為什麼有機會從中創造價值、團隊具備哪些難以取代的能力,以及哪些條件成立時,公司的價值會被市場重新定價。
短期數字低於預期,不一定代表投資理由已經失效。產業趨勢可能發生得比預期更慢,重要客戶的驗證仍在進行,產品競爭力也可能持續提升。
但如果核心市場成長停滯、競爭優勢始終沒有形成,或團隊長期無法補足關鍵能力,便不該再以大環境不佳解釋所有落差。
當投資理由已不再成立,應該承認判斷改變,重新評估資源配置與持有策略。投資理由若仍然成立,也不該只是繼續等待,而要與團隊一起找出卡住價值實現的真正原因。
這個問題的答案,也影響著我們與團隊的溝通方式。
當核心假設仍然成立,我們會明確告訴團隊,我們仍然相信什麼;同時直接指出,哪些執行結果與原先判斷不符,接下來需要驗證什麼、改善什麼。
支持團隊不等於迴避問題;保有原先的信念,也不等於降低標準。
另一個檢驗方式,是把投資理由說給第三方聽。
當公司邁入下一個階段,有創投同業詢問,或請我們協助轉介拜訪時,我們是否能用幾句簡單的話,說清楚當初為什麼投資、現在仍然相信什麼,以及最大的風險在哪裡?
若投資理由必須依靠大量背景、複雜敘事,或不斷補上的解釋才能成立,可能代表我們的 Conviction 並沒有想像中清楚。
市場上漲時,績效容易掩蓋投資邏輯;市場下跌時,才會迫使投資人重新面對自己的判斷。
兩年後回頭檢視,我們在意的不只是哪些公司的估值上升、哪些公司未能達成財測,而是每一項投資背後的核心假設,是否經得起時間、數據與現實的反覆驗證。
投資信念,不是永遠不改變看法。
真正的 Conviction,是知道自己為什麼投資,也知道在什麼證據出現時,應該堅持、調整,或者承認原先的判斷已經不再成立。